
在日本买房越来越难,不仅外国人难买,日本人也难买了。各大银行纷纷上调住房贷款利率,买房的压力越来越大。
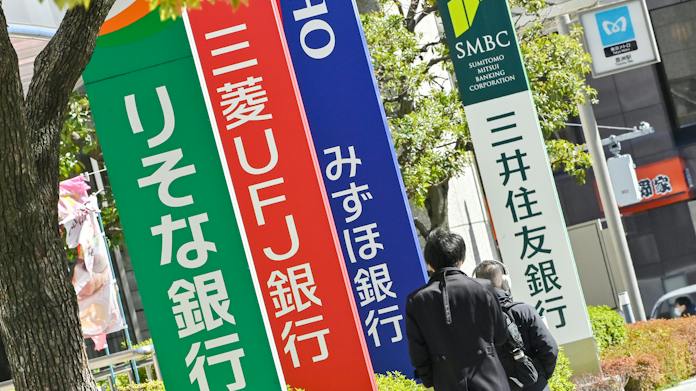
据《读卖新闻》10月1日报道,日本五大银行30日公布了10月起适用的住房贷款利率。瑞穗银行、三井住友信托银行和理索纳银行将浮动型住房贷款基准利率上调0.25个百分点,加上9月已经上调利率的另外两家银行,目前五大银行的浮动型房贷基准利率均达到3.375%。
浮动型房贷约占日本房贷合同的八成。10月起,新签订贷款合同的客户将适用调整后的利率,现有客户则预计从明年1月左右开始适用。与此同时,五大银行针对信用条件较好的借款人提供的最优惠利率也升至1.195%至1.7%,全部超过1%。
固定型房贷利率同样上涨。五大银行同步上调了与长期利率挂钩的10年期固定贷款利率,基准利率升至5.70%至6.99%,最优惠利率则为3.6%至4.965%。
此次房贷利率上涨与日本银行持续加息有关。日本银行6月将政策利率从0.75%左右上调至1%左右,9月又进行了追加加息。随着利率继续走高,日本房贷利率未来仍存在进一步上涨的可能。
在这一背景下,日本购房者开始选择更长的贷款期限,以降低每月还款负担。
日本住宅金融支援机构今年1月进行的调查显示,选择“超过35年至40年”和“超过40年”贷款期限的人合计达到23.4%,远高于2022年10月调查开始时的9.5%。
不过,大家都知道,延长还款时间不过是把压力往后拖。虽然每个月还的钱少了,但是最终要还的钱反而更多。
例如,三井住友信托旗下“资产的未来研究所”测算,借款5000万日元、年利率1.5%的情况下,如果将还款期限从35年延长至50年,每月还款额将从约15.3万日元降至约11.8万日元,但总还款额则会从6434万日元增加至7115万日元,整整多出681万日元!
对于在日本买房、正在偿还房贷的人来说,超长期贷款虽然能减轻每个月的还款压力,但也可能导致退休后仍要继续还款,因此需要谨慎考虑。
热点视频
 |
 |
 |
 |
热点新闻
 |
2026/8/18 |
 |
 |
2026/8/17 |
 |
 |
2026/7/28 |
 |
 |
2026/7/6 |
 |
 |
2026/7/6 |
 |
 |
2026/7/6 |
 |